Les projets qui se lancent sur MetaDAO et @MetaDAOProject lui-même utilisent la « futarchie » comme modèle de gouvernance.
Ce n’est pas le concept le plus facile qui existe, donc j’essaie de le rendre plus accessible avec ce post.
En bref :
La futarchie est un modèle de gouvernance qui a été inventé au début des années 2000. Il remplace le vote par le trading du résultat sur des marchés de prédiction.
Au lieu de demander aux individus d’exprimer une opinion, le système leur demande de trader avec de l’argent réel sur le résultat d’une décision. Votez « oui » ou « non »
à la place : Tradez « oui » ou « non » si vous pensez que le résultat sera positif / négatif.
Comme le dit le slogan de MetaDAO : « Nous ne votons pas, nous tradons » (We don’t vote, we trade).
note : La futarchie est un spectre et peut être implémentée de nombreuses façons avec différentes nuances.
Concentrons-nous sur futarchie + MetaDAO.
Lire aussi : Comprendre le narratif « ownership » en crypto
➛ Comment MetaDAO utilise-t-il la futarchie ?
Imaginez : une entreprise lancée dans une ICO sur MetaDAO il y a 8 mois et qui veut maintenant dépenser 1 million de dollars de sa trésorerie pour acquérir un concurrent.
(les projets qui se lancent sur MetaDAO ne peuvent utiliser la trésorerie qu’après qu’elle a été approuvée par la gouvernance. Outre la futarchie, le cadre de MetaDAO assure une forte propriété pour les détenteurs de jetons).
Dans un modèle de gouvernance classique basé sur les jetons, les détenteurs votent oui ou non, avec une influence liée au nombre de jetons qu’ils possèdent.
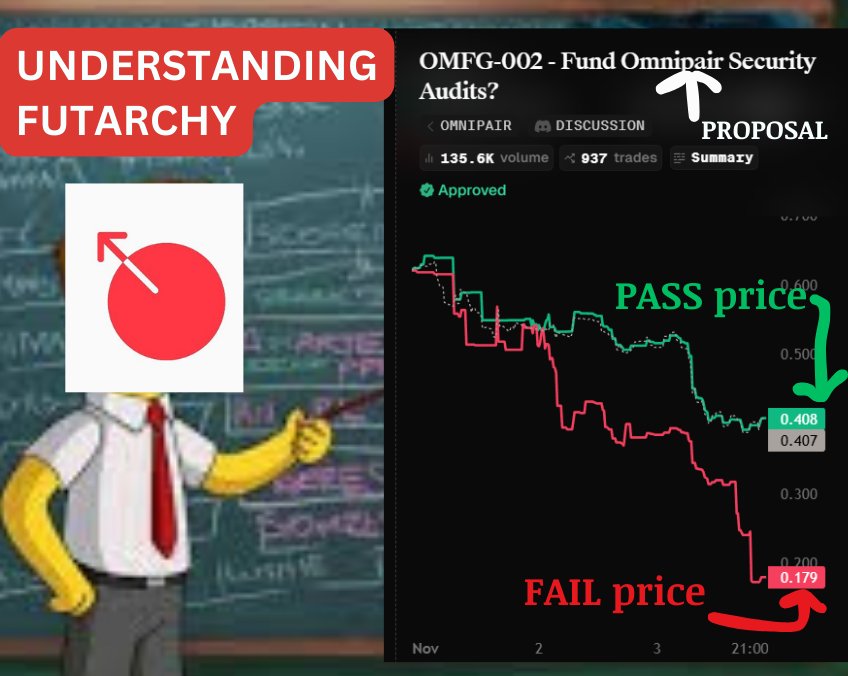
Dans un système de futarchie comme MetaDAO, les participants tradent sur le résultat attendu du prix du jeton de cette proposition.
⇾ Si vous croyez que l’acquisition augmentera la valeur du jeton, vous achetez le résultat « pass ».
⇾ Si vous pensez qu’elle nuira à la valeur, vous achetez le résultat « fail ».
Important : la proposition ne se résout pas sur la base d’un seul instantané de prix (snapshot).
Utiliser le prix de trading final inviterait à la manipulation, surtout près de la fin de la période de vote.
MetaDAO s’appuie à la place sur les prix moyens pondérés dans le temps (TWAP).
(1) Le système fait la moyenne des prix au fil du temps, ce qui lisse déjà les pics de courte durée.
(2) MetaDAO va un pas plus loin en utilisant des TWAP en retard (lagging TWAPs).
Ce délai rend les courtes poussées de manipulation inefficaces, même si un validateur contrôle une petite part de la production de blocs.
À la résolution, le système compare le TWAP du résultat « pass » au résultat « fail ».
Un seuil intégré rend le passage légèrement plus difficile que l’échec.
Par défaut, le TWAP pass doit se situer au moins 1,5 % au-dessus du prix « fail ».
Les propositions ne passent que lorsque le marché montre un signal clair et soutenu.
➛ Pourquoi la futarchie ?
Le véritable avantage de la futarchie vient de la façon dont les marchés agrègent l’information.
Imaginez une élection locale sans argent en jeu.
La plupart des gens demanderaient à quelques amis, survoleraient les gros titres, et s’arrêteraient là.
Mener cette même élection sur un marché de prédiction change complètement les incitations parce qu’il y a potentiellement un énorme paiement si vous avez raison.
Vous avez maintenant une incitation à agréger les données les plus précises et à construire une « connaissance intelligente ».
Les participants commencent à collecter des données réelles, à frapper aux portes, à fouiller dans les dossiers, à surveiller quel candidat obtient le plus grand soutien lors des réunions locales et la plus grande couverture médiatique, etc.
Une fois qu’ils ont construit cette connaissance, ils tradent dessus, et les prix compressent toute cette intelligence en un seul nombre.
Les marchés de prédiction comme Polymarket surpassent souvent les sondages traditionnels pour cette raison.
Ils récompensent la précision, pas le volume ou la popularité.
L’avantage financier motive les gens à chercher la vérité plutôt qu’à répéter des récits.
MetaDAO applique cette logique à la gouvernance.
Le trading force les « gouverneurs » à mettre du capital derrière leurs convictions.
Les baleines perdent leur capacité à faire passer des propositions sur la seule réputation, car un jugement incorrect brûle du capital.
Les décideurs (détenteurs de jetons) sont forcés de réfléchir intelligemment à toute proposition, car toute décision précipitée peut être punie par une perte financière.
Les décisions prises par la futarchie sont susceptibles d’être soutenues par une recherche plus approfondie.
Points à retenir :
- La futarchie remplace le vote par des marchés de prédiction.
- MetaDAO opérationnalise la futarchie par des marchés de prédiction liés aux propositions. Les participants achètent les résultats « pass » ou « fail » en fonction de leurs attentes, alignant la gouvernance avec les incitations économiques.
- Les résultats des propositions dépendent des prix moyens pondérés dans le temps, et non d’un instantané de prix final. Les TWAP en retard et un seuil intégré réduisent la manipulation et favorisent des signaux de marché clairs et soutenus.
- Les marchés agrègent l’information plus efficacement que les votes. Les incitations financières poussent les participants à rassembler de meilleures données, à construire une vision plus profonde, et à exprimer cette connaissance par des trades.
- La futarchie remodèle la dynamique du pouvoir dans la gouvernance. Le capital ne porte de poids que lorsqu’il est associé à un jugement correct, rendant les mauvaises décisions coûteuses et encourageant une participation plus rigoureuse et axée sur la recherche aux propositions.